নারীর ঋণে লাগবে না পুরুষ জামিনদার

- আপডেট সময় মঙ্গলবার, ২২ সেপ্টেম্বর, ২০২৬
- ২২ দেখা হয়েছে
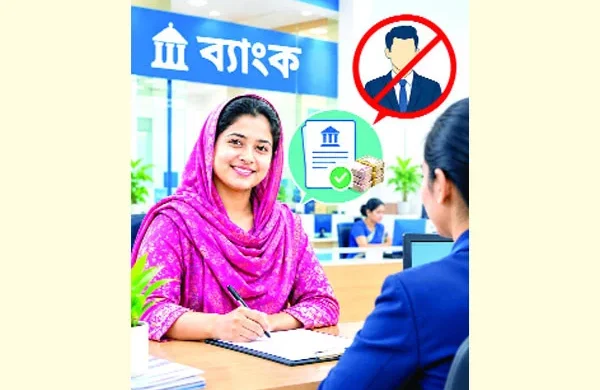
ডেস্ক রির্পোট:- নারীদের আমানত হিসাব খোলা বা ঋণ নেওয়ার ক্ষেত্রে পুরুষ জামিনদার কিংবা সহ-স্বাক্ষরকারী চাওয়ার দিন শেষ হতে যাচ্ছে। এমন শর্ত আরোপকে নিয়ন্ত্রক বিধি লঙ্ঘন হিসেবে গণ্য করে সংশ্লিষ্ট প্রতিষ্ঠান ও ব্যক্তির বিরুদ্ধে শাস্তিমূলক ব্যবস্থা নেওয়ার উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। এজন্য জাতীয় নারী আর্থিক অন্তর্ভুক্তি নির্দেশিকার খসড়া তৈরি করেছে কেন্দ্রীয় ব্যাংক। খসড়াটিতে আগামী ২৭ সেপ্টেম্বরের মধ্যে জনসাধারণের মতামত চাওয়া হয়েছে। খসড়া নির্দেশিকায় বলা হয়েছে, দেশের ৪৩ দশমিক ১ শতাংশ নারী জানিয়েছেন, তাঁদের পুরুষ জামিনদার দিতে বলা হয়েছে। অথচ আইনে এ ধরনের কোনো শর্ত নেই। স্বামীর জাতীয় পরিচয়পত্র, স্বামীর নামে থাকা ইউটিলিটি বিলসহ বিভিন্ন ‘ছায়া’ বা অতিরিক্ত নথি চাওয়াকেও নারীদের আনুষ্ঠানিক আর্থিক সেবায় প্রবেশের বড় বাধা হিসেবে চিহ্নিত করা হয়েছে।
নির্দেশনা অনুযায়ী, সরল কেওয়াইসি ও ই-কেওয়াইসির জন্য নিয়ন্ত্রকের নির্ধারিত ন্যূনতম প্রয়োজনীয়তার বাইরে কোনো অতিরিক্ত নথি চাইতে পারবে না আর্থিক সেবা প্রদানকারী প্রতিষ্ঠান। ব্যাংক, ক্ষুদ্রঋণ প্রতিষ্ঠান, বিমা কোম্পানি ও পুঁজিবাজারের মধ্যস্থতাকারী প্রতিষ্ঠানগুলোকে শাখা, বুথ ও ব্রোকারেজ হাউসে ‘আপনার অধিকার জানুন’ ধরনের নোটিস প্রদর্শন করতে হবে। খসড়ায় আরও বলা হয়েছে, কোনো নারী গ্রাহকের ক্ষেত্রে পুরুষ ছায়া জামিনদারের দাবি নথিভুক্ত হলে তা পরিপালনসংক্রান্ত লঙ্ঘন হিসেবে বিবেচিত হবে। সংশ্লিষ্ট নিয়ন্ত্রক সংস্থা এ ক্ষেত্রে শাস্তিমূলক ব্যবস্থা নিতে পারবে।
নারীদের আনুষ্ঠানিক ঋণ গ্রহণে বড় ব্যবধানের প্রেক্ষাপটে এ উদ্যোগ নেওয়া হচ্ছে। নির্দেশিকায় উদ্ধৃত ন্যাশনাল ফাইন্যান্সিয়াল ইনক্লুশন সার্ভে ২০২৫-এর তথ্য অনুযায়ী, মাত্র ১৬ শতাংশ নারী আনুষ্ঠানিকভাবে আর্থিক প্রতিষ্ঠান থেকে ঋণ নেন। বিপরীতে ৩৩ শতাংশ নারী অনানুষ্ঠানিক উৎসের ওপর নির্ভর করেন। গ্রামীণ ব্যাংক ঋণ হিসাবের মাত্র ১৪ দশমিক ৮ শতাংশ নারীদের। একই সঙ্গে নারীদের গড় ঋণের পরিমাণ সাধারণত পুরুষদের তুলনায় তিন থেকে আট গুণ কম। শুধু ঋণ নয়, সামগ্রিক আর্থিক অন্তর্ভুক্তিতেও রয়েছে ব্যবধান। নারীদের আর্থিক অন্তর্ভুক্তির হার ৬০ দশমিক ৯ শতাংশ, যেখানে পুরুষদের ৬৯ দশমিক ৫ শতাংশ। ব্যবধান ৮ দশমিক ৬ শতাংশীয় পয়েন্ট। মোবাইল আর্থিক সেবায় এ ব্যবধান আরও বেশি। নারীদের অন্তর্ভুক্তির হার ৩৬ শতাংশ, যেখানে পুরুষদের ৫৬ দশমিক ৯ শতাংশ। সক্রিয় মোবাইল ব্যাংকিং অ্যাপ ব্যবহারের হার নারীদের মাত্র শূন্য দশমিক ৮ শতাংশ; পুরুষদের ক্ষেত্রে তা ৬ দশমিক ৩ শতাংশ।
নারীদের ঋণপ্রাপ্তি বাড়াতে প্রতিটি আর্থিক সেবা প্রদানকারী প্রতিষ্ঠানকে অন্তত একটি নারী-কেন্দ্রিক ঋণপণ্য চালুর প্রস্তাব করা হয়েছে। এসব ঋণের ক্ষেত্রে স্থাবর সম্পত্তিকে প্রধান বা একমাত্র জামানত হিসেবে বাধ্যতামূলক করা যাবে না। ঋণ দেওয়ার সময় নগদ প্রবাহভিত্তিক মূল্যায়ন, ডিজিটাল লেনদেনের রেকর্ড এবং নারীদের ক্ষুদ্রঋণ পরিশোধের ইতিহাস বিবেচনায় নেওয়ার কথা বলা হয়েছে। ব্যাংক ও আর্থিক প্রতিষ্ঠানের সিএমএসএমই ঋণের অন্তত ১৫ শতাংশ নারী উদ্যোক্তা বা নারীর মালিকানাধীন ব্যবসায় দেওয়ার বিদ্যমান শর্তও বহাল রাখার প্রস্তাব করা হয়েছে। পাশাপাশি সিএমএসএমই ঋণ কর্মকর্তাদের লিঙ্গ-সংবেদনশীল প্রশিক্ষণ এবং ঋণের ক্ষেত্রে ‘ছায়া জামিনদার’ চাওয়ার ওপর নিষেধাজ্ঞার প্রস্তাব করা হয়েছে। ডিজিটাল আর্থিক সেবায় নারীদের প্রবেশ বাড়াতেও নতুন বাধ্যবাধকতার প্রস্তাব করা হয়েছে। মোবাইল অ্যাপ্লিকেশনে বাংলায় ভয়েস নির্দেশনা, মূল লেনদেনে ইউএসএসডি ও এসএমএস সুবিধা চালু রাখা এবং পুরুষের সহায়তা ছাড়া নারীরা নিজেরাই হিসাব পরিচালনা করতে পারছেন কি না, তা পরিমাপ করতে হবে।
নারীদের অভিযোগ জানানোর জন্য প্রতিটি শাখা বা আউটলেটে একজন নারী ফোকাল পয়েন্ট ও ২৪ ঘণ্টার হটলাইন রাখতে হবে। অভিযোগ সাত কার্যদিবসের মধ্যে নিষ্পত্তি করতে হবে। ১৫ দিনের পরও নিষ্পত্তি না হওয়া অভিযোগ সংশ্লিষ্ট নিয়ন্ত্রক সংস্থার কাছে পাঠানোর প্রস্তাব করা হয়েছে। আর্থিক সেবা প্রদানকারী প্রতিষ্ঠানগুলোকে প্রতি বছর ‘উইমেনস ফাইন্যান্সিয়াল ইনক্লুশন অ্যাকশন প্ল্যান’ ও প্রতিবেদন জমা দিতে হবে। এনএফআইএস ট্র্যাকারের মাধ্যমে নিয়ন্ত্রক সংস্থাগুলো প্রতি ত্রৈমাসিকে নারী-পুরুষভিত্তিক তথ্য সংগ্রহ করবে। খসড়া নির্দেশিকাটি পাঁচ বছরে তিন ধাপে বাস্তবায়নের পরিকল্পনা করা হয়েছে। প্রথম ধাপে তথ্য ও পরীক্ষামূলক ব্যবস্থা, দ্বিতীয় ধাপে দেশব্যাপী বাস্তবায়ন এবং শেষ ধাপে পূর্ণাঙ্গ প্রয়োগ করা হবে।